宮崎の法人・店舗の火災保険、水災補償は必要? 浸水事例で見る見直しポイント
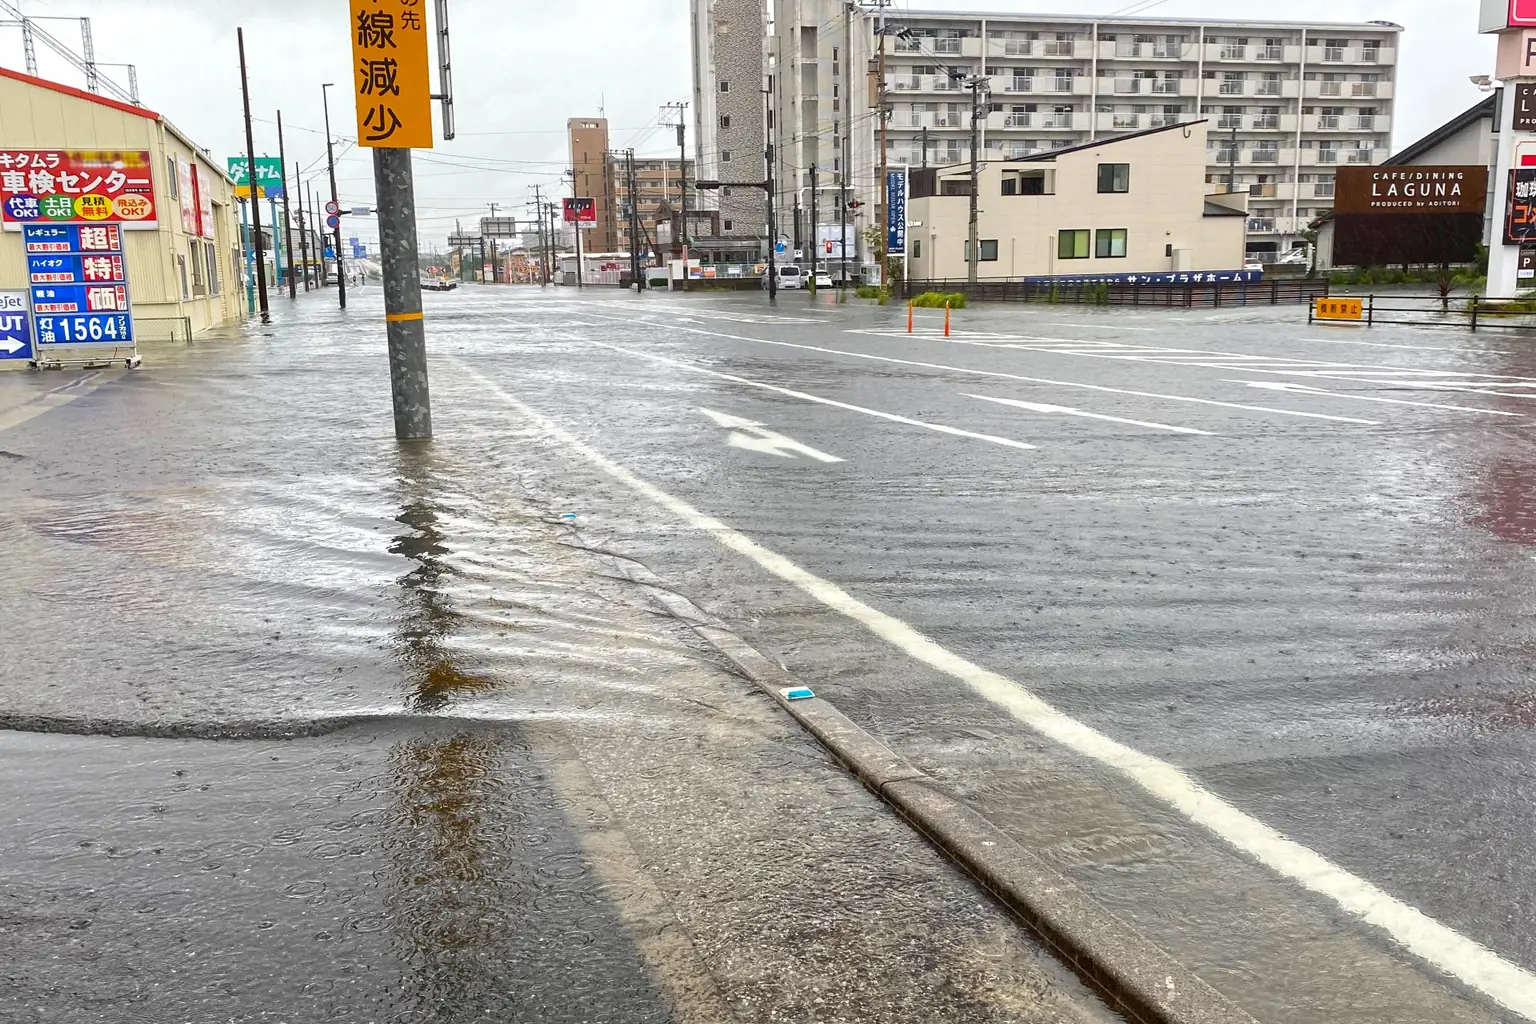
「火災保険には入っているけれど、大雨で店舗が浸水したときも補償されるのだろうか」――そう聞かれて、すぐに答えられる経営者の方は多くないかもしれません。
宮崎県は台風の通り道にあたり、毎年のように大雨や河川の増水に見舞われる地域です。火災保険は火事だけでなく、契約内容によっては台風や大雨による被害にも備えられます。ただし、「水災」が補償されるかどうかは契約ごとに異なります。
この記事では、宮崎県内のスーパーが台風の豪雨で床上浸水した実際の事例をご紹介します。そのうえで、法人・店舗の火災保険に水災補償が必要かどうか、補償の範囲や保険料の決まり方、見直しのチェックポイントを解説します。
【事例】平成30年台風24号の豪雨で、宮崎県内のスーパーが床上浸水
まずは、当社がお手伝いした実際の事例をご紹介します。
川の氾濫で、店舗が70〜100センチ浸水
平成30年(2018年)9月30日、台風24号による豪雨で、店舗の近くを流れる川が氾濫しました。その影響で、宮崎県内のスーパー店舗が70〜100センチの床上浸水に見舞われました。
建物・什器備品・商品の損害は合計約4,000万円
浸水によって、店舗の建物だけでなく、店内の什器備品や商品も水に濡れる被害を受けました。損害額は、建物・什器備品・商品を合わせて約4,000万円にのぼりました。
損害額の全額を保険でお支払いし、営業を再開
このお客様は、火災保険で、建物に加えて什器備品と商品も補償の対象にし、水災補償も付けていました。そのため、損害額の全額を保険金でお支払いすることができ、無事に営業を再開されました。
この事例から分かること
- 浸水すると、建物だけでなく、設備や商品にまで被害が広がる
- 建物・什器備品・商品をそれぞれ補償の対象にしていたことで、損害額の全額をカバーできた
- 保険金で復旧資金のめどが立ったことが、営業の再開につながった
もし水災補償を付けていなかったら、あるいは建物しか補償の対象にしていなかったら、約4,000万円の損害の多くを自己資金でまかなうことになっていたかもしれません。
法人の火災保険で、大雨の被害はどこまで補償される?
「水災」「風災」「水濡れ」の違い
台風や大雨による被害は、火災保険では原因によって次のように分けられます。
| 補償の種類 | 主な原因 | 被害の例 |
|---|---|---|
| 水災 | 台風・豪雨による洪水、川の氾濫、高潮、土砂崩れなど | 店舗や倉庫の床上浸水、土砂の流れ込み |
| 風災 | 台風・強風・竜巻など | 屋根や看板の破損、飛んできた物による窓ガラスの破損 |
| 水濡れ | 給排水設備の事故など | 配管の破損による漏水 |
同じ台風による被害でも、強風で屋根が壊れた場合は「風災」、川があふれて浸水した場合は「水災」として扱われます。風災は補償されていても、水災は付いていないという契約もあるため注意が必要です。
水災補償が使える主な条件
一般的な火災保険では、水災による損害は、次のいずれかに当てはまる場合に補償されます。
- 補償の対象(建物・設備など)の価値の30%以上の損害を受けた場合
- 床上浸水、または地面から45センチを超える浸水によって損害を受けた場合
ただし、支払いの条件や金額は、保険会社や商品によって異なります。損害額に応じて支払われる契約もあれば、支払額に上限がある契約もあります。ご自身の契約がどのタイプかは、保険証券や約款で確認しましょう。
「建物」と「設備・什器」「商品・在庫」は別々に契約する
法人の火災保険では、補償の対象を「建物」「設備・什器(備品)」「商品・製品(在庫)」などに分けて契約します。建物だけを対象にしている場合、浸水で設備や商品がだめになっても、その損害は補償されません。
冒頭の事例のように、店舗や倉庫が浸水すると、建物よりも設備や商品の損害のほうが大きくなることも少なくありません。
水災補償は必要? 外す前に考えたいこと
保険料を抑えるために、水災補償を外すかどうか迷う方も少なくありません。ここでは、判断する前に知っておきたいポイントを整理します。
水災補償を付けている割合は、年々下がっている
損害保険料率算出機構の調査によると、住宅向けの火災保険で水災補償を付けている割合は、2024年度で全国平均61.8%でした。2020年度の66.6%から、毎年少しずつ下がり続けています。
法人の契約でも、保険料を見直す際に水災補償を外すかどうかが検討されることがあります。ただし、外してしまうと、浸水したときの損害はすべて自己負担になります。
「川から遠いから大丈夫」とは限らない
水災には、次のようなものも含まれます。
- 外水氾濫:大きな川の堤防を越えたり、堤防が壊れたりして水があふれる
- 内水氾濫:大雨に排水が追いつかず、側溝や下水道から水があふれる
- 土砂崩れ:大雨で山や崖が崩れ、土砂が建物に流れ込む
特に内水氾濫は、大きな川から離れた市街地でも起こります。「近くに川がないから」という理由だけで水災補償を外すのは避けたいところです。
法人は、損害が大きくなりやすい
住宅と比べて、法人の建物には設備や商品、原材料など、水に弱い財産が多く置かれています。さらに、浸水で営業を休んでいる間も、人件費や家賃などの固定費はかかり続けます。
中小企業庁のBCP(事業継続計画)の指針では、卸・小売業が水害を受けた場合の想定例として、事前の対策がないと営業再開までに1か月以上かかるケースが示されています。損害額と休業期間の両方を考えると、法人にとって水災への備えは住宅以上に重要だといえます。
水災補償の保険料はどう決まる?
以前は、水災の保険料は全国ほぼ一律で、地域ごとのリスクの違いは反映されていませんでした。
2023年6月、損害保険料率算出機構が住宅向け火災保険の「参考純率」(保険料の目安となる基準)を改定し、水災のリスクに応じて市区町村ごとに1〜5等地の5段階に分ける仕組みを導入しました。多くの保険会社では、2024年10月以降の契約から反映されています。
参考純率では、最もリスクの低い1等地と、最も高い5等地の差は約1.2倍です。保険会社によっては、町名や丁目など、さらに細かい単位でリスクを判定している場合もあります。
この仕組みは住宅向けの火災保険の基準として導入されたものですが、法人向けの火災保険でも、所在地の水災リスクによって保険料が変わる場合があります。保険料の決まり方は保険会社や商品によって異なるため、具体的には見積もりで確認しましょう。
大雨・台風に備える、火災保険の見直しチェックリスト
次の項目を、お手元の保険証券で確認してみましょう。
□ ハザードマップ(国土交通省「重ねるハザードマップ」や市町村のハザードマップ)で、店舗・倉庫・工場など各拠点の浸水や土砂災害のリスクを確認したか
□ 水災補償が付いているか
□ 建物だけでなく、設備・什器や商品・在庫も補償の対象になっているか
□ 保険金額が、今の建物や設備の価値に合っているか
□ 水災の支払いに上限がある契約や、損害額の一部しか支払われない契約になっていないか
□ 浸水で営業を休んだときの損失に備える補償(利益保険や休業損害の補償など)があるか
□ 新しく出店した店舗や倉庫も含め、すべての拠点が契約に含まれているか
一つでも「分からない」項目があれば、保険代理店に相談してみることをおすすめします。
まとめ
宮崎県は、台風や大雨による水害が起きやすい地域です。法人・店舗の火災保険では、水災補償が付いているか、建物だけでなく設備や商品まで補償の対象になっているかによって、いざというときに受け取れる保険金が大きく変わります。
冒頭でご紹介したスーパーの事例では、建物・什器備品・商品の損害約4,000万円を保険でカバーでき、営業の再開につながりました。次の大雨や台風に備えて、一度ご自身の契約内容を確認してみてはいかがでしょうか。
▶ 関連記事:事業用地震保険と住宅用地震保険の違いとは?宮崎の企業が備えるべき理由
▶ 関連記事:<中小企業向け>地震に備えるBCPと地震保険の基本
よくある質問
Q. 火災保険に入っていれば、大雨による浸水も補償されますか?
A. 水災補償が付いている契約であれば補償の対象になりますが、水災補償を付けていない契約では補償されません。また、床上浸水や地面から45センチを超える浸水など、支払いの条件も確認が必要です。
Q. 台風で屋根が壊れた場合と、浸水した場合では補償が違いますか?
A. 強風で屋根が壊れた場合は「風災」、川の氾濫などで浸水した場合は「水災」として扱われるのが一般的です。それぞれの補償が付いているかを確認しましょう。
Q. 浸水で営業できなかった期間の損失も補償されますか?
A. 建物や設備の補償とは別に、休業による損失に備える保険や特約(利益保険など)を契約していれば、補償を受けられる場合があります。対象となる条件は、保険会社や商品によって異なります。
Q. 水災補償を付けると、保険料はどのくらい上がりますか?
A. 建物の所在地や構造、補償の対象、保険金額などによって異なります。2024年10月以降は、所在地の水災リスクによって保険料に差が出る仕組みも導入されています。具体的な金額は、見積もりで確認することをおすすめします。
まずはお気軽にご相談ください
宮日商事は1969年の創業以来、宮崎県内で保険代理店業を続けてきました。宮崎市・都城市・日向市・日南市・高鍋町の県内5拠点体制で、地域の企業様のリスクに向き合っています。
平成30年の台風24号の際にも、浸水被害を受けたお客様の保険金のご請求をサポートしました。特定の1社に限定されない乗合代理店として、複数の保険会社の商品を比較しながら、事業内容や予算に合わせた火災保険をご提案します。
「今の火災保険で大雨に備えられているか分からない」という段階でも、現在加入中の保険証券をお持ちいただければ、水災補償の有無や補償の対象を一緒に確認します。

保険のお役立ち情報を
LINEでもお届け
宮日商事 公式LINE
友だち募集中!
- 保険の見直しに役立つ最新情報をいち早くお届けします
- キャンペーンやお知らせもLINEでチェックできます
スマートフォンで読み取り